Multistep Methods and Stability
Introduction
이번 글에서는 이전 값을 여러 개 사용하는 Linear Multistep Methods를 정리하고, Consistency와 Zero-Stability가 수렴에 함께 필요하다는 것을 확인한다. Lec-2_3_scheme.pdf의 10–11쪽과 Lec-4_scheme.pdf의 10–14쪽을 연결하고, Lab Handout Exercise 5의 Crank–Nicolson 스킴을 안정성 함수로 해석한다.
1. Linear Multistep Methods
One-step method는 다음 값을 계산할 때 바로 이전 근삿값만 사용하지만, Multistep method는 yₙ, yₙ₋₁ 등 여러 이전 상태를 활용한다. 일반적인 k-step 선형 다단계법은 다음과 같다.
현재 단계의 우변 함수 평가 f(tₙ₊ₖ,yₙ₊ₖ)가 없다면 Explicit, 포함하면 Implicit이다.
1.1 Adams-Bashforth (Explicit)
대표적인 2-step Adams–Bashforth는 이전 두 구간의 도함숫값을 이용한다.
1.2 Adams-Moulton (Implicit)
1-step Adams–Moulton은 Trapezoidal Rule과 같다.
1.3 Backward Differentiation Formula (BDF)
BDF-1은 바로 Backward Euler이다.
BDF-2는 다음과 같다.
1.4 Predictor-Corrector Methods
계산하기 쉬운 Explicit 방법으로 예측값을 얻고, 그 예측값을 사용해 Implicit 보정 공식을 평가한다. 강의에 제시된 Adams–Bashforth–Moulton 방식은 이 원리를 따른다.
2. Consistency and Zero-Stability
다단계법의 특성다항식을 다음과 같이 정의한다.
1차 이상 Consistency를 가지려면 다음 두 조건이 필요하다.
Zero-Stability의 Root Condition은 ρ(ξ)=0의 모든 근이 |ξ|≤1이며, 절댓값이 1인 근은 단순근이어야 한다는 것이다.
Dahlquist Equivalence Theorem: 적절한 선형 다단계 방법에서 Consistency + Zero-Stability는 수렴에 필요충분한 조건이다.
2.1 Connection to Lab 1 — Leap-Frog
앞서 실험한 yₙ₊₁=yₙ₋₁−2hyₙ은 y′=−y의 Leap-Frog 차분식이다. h를 고정하고 이 ODE에 대입하면 특성근이 −h±√(1+h²)이다. 음수 근의 절댓값이 1보다 커서 장기 계산에서 기생 모드가 커질 수 있다.
다만 엄밀하게 구별해야 할 점이 있다. Leap-Frog 자체의 첫 번째 특성다항식 ρ(ξ)=ξ²−1은 근 ±1이 모두 단순근이므로 Zero-Stability의 Root Condition을 만족한다. 따라서 이 현상을 “Leap-Frog가 zero-stable하지 않다”로 설명하면 잘못이다. 여기서 관찰한 것은 주어진 유한한 h에서 발생하는 절대 안정성 문제와 기생 모드의 증폭이다. T=1에서 h→0일 때의 수렴과 T가 길어졌을 때의 불안정성은 구별해야 한다.
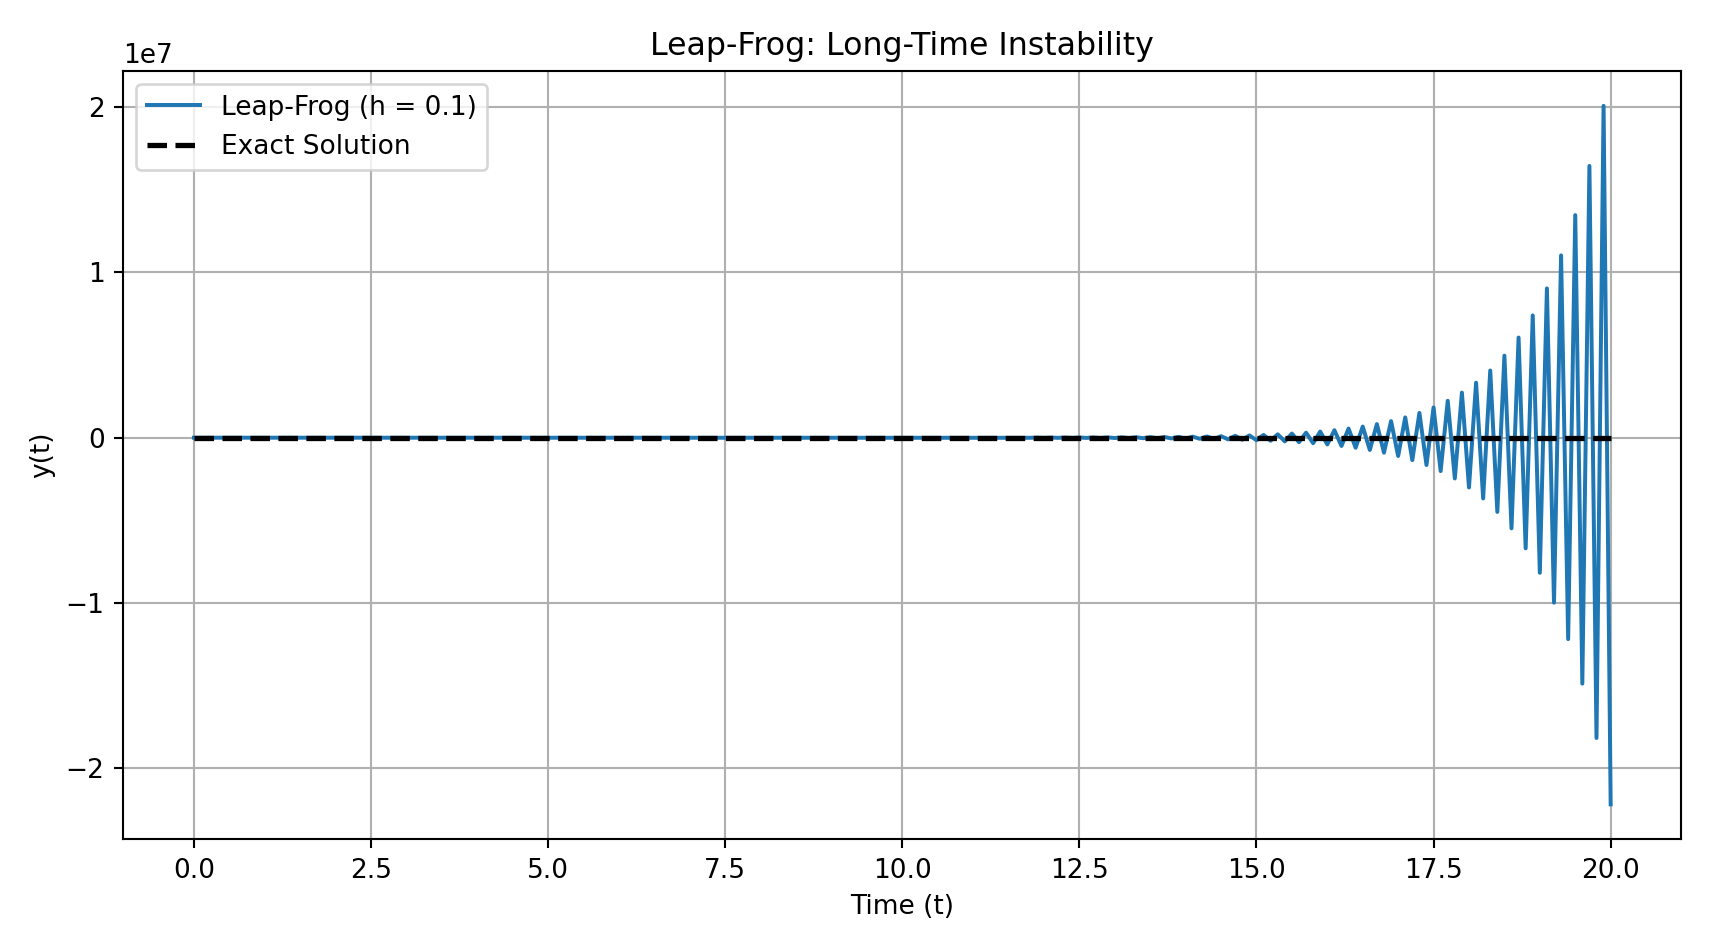
Figure 1. Lab Notebook 실험. 동일한 h를 오래 사용하면 기생 진동 모드가 증폭되어 정확해와 크게 달라질 수 있다.
3. Absolute Stability and the Test Equation
수치 방법의 안정성을 살펴볼 때 흔히 다음 테스트 방정식을 사용한다.
정확해는 감소하지만 수치해는 한 단계마다 R(z)배 변하므로 일반적으로 |R(z)|≤1 조건이 안정성 판단의 기준이 된다(경계점 조건은 방법에 따라 따로 살펴야 한다).
3.1 Amplification Factors
| Method | Amplification Factor | Stability for Real Negative z |
|---|---|---|
| Forward Euler | (1 + z) | −2 ≤ z ≤ 0 |
| Backward Euler | 1 / (1 − z) | 모든 z < 0 |
| Trapezoidal / Crank–Nicolson | (1 + z/2) / (1 − z/2) | 모든 z < 0 |
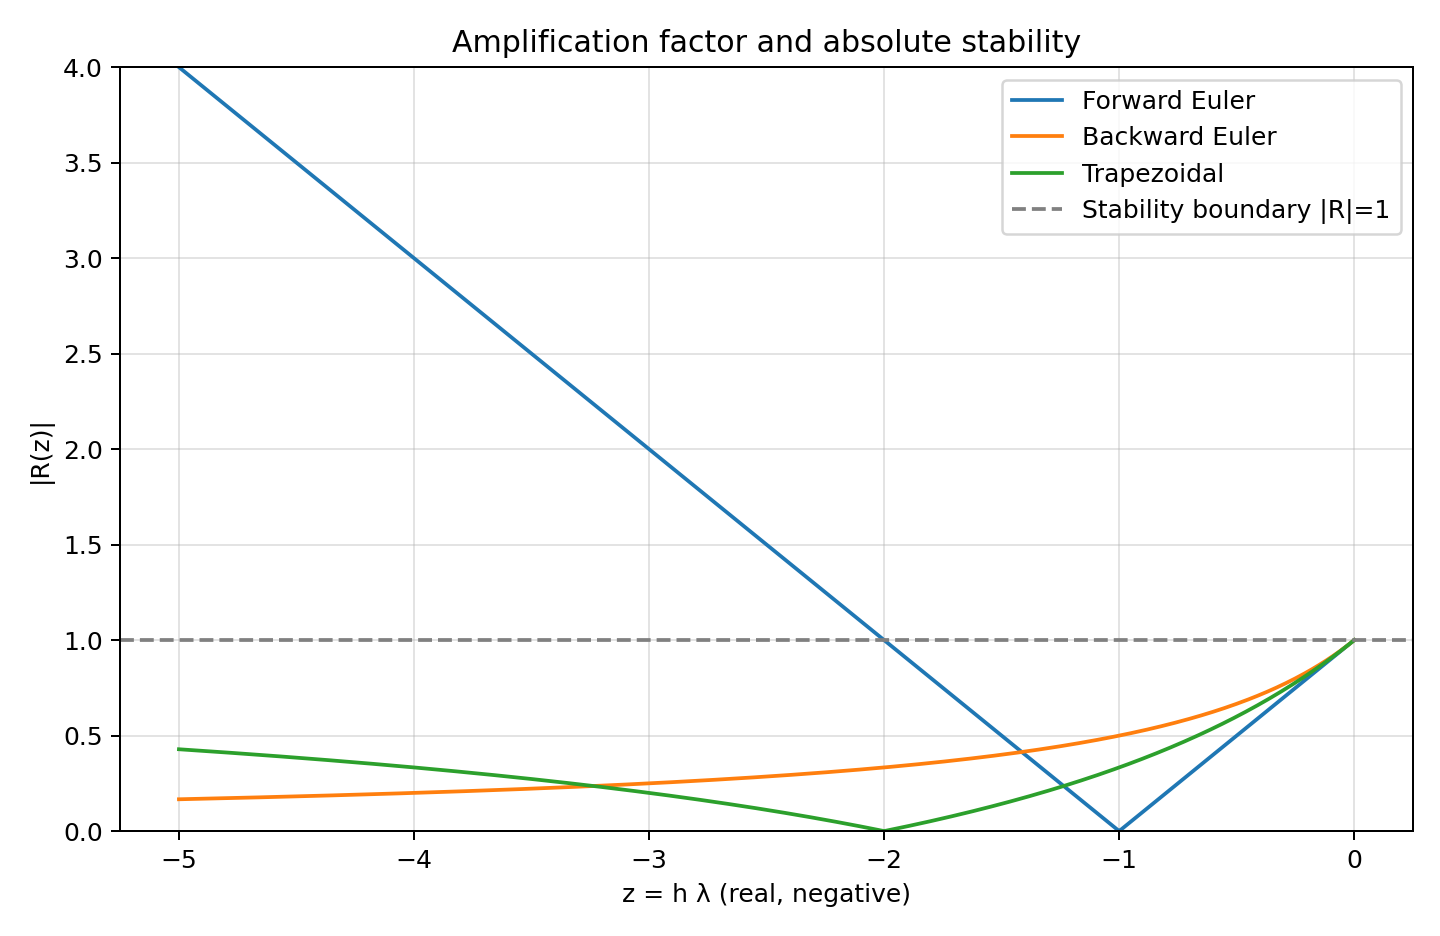
Figure 2. 추가 Python 시각화. 음의 실수축에서 Forward Euler는 안정 구간이 제한되지만 Backward Euler와 Trapezoidal은 전체 구간에서 증폭률이 1을 넘지 않는다.
Python Implementation
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
import numpy as np
import matplotlib.pyplot as plt

z = np.linspace(-5, 0, 500)
R_forward = 1 + z
R_backward = 1 / (1 - z)
R_trapezoidal = (1 + z/2) / (1 - z/2)

plt.plot(z, np.abs(R_forward), label="Forward Euler")
plt.plot(z, np.abs(R_backward), label="Backward Euler")
plt.plot(z, np.abs(R_trapezoidal), label="Trapezoidal")
plt.axhline(1, color="gray", linestyle="--")
plt.xlabel("z = h lambda")
plt.ylabel("|R(z)|")
plt.ylim(0, 4)
plt.legend()
plt.grid(True)
plt.show()
4. Crank-Nicolson / Trapezoidal Scheme — Lab Handout Exercise 5
9.5 Lab Handout Exercise 5 — Crank–Nicolson / Trapezoidal Scheme
마지막 문제는 y'=λy, y(0)=y₀, 최종시간 T, 간격 h=T/n이다. 양 끝 시점의 변화율을 평균해 업데이트한다.
n이 충분히 클 때 로그를 전개하면 log(yₙ/y₀) → λT에 해당하는 증폭인자 극한을 얻는다. 따라서 yₙ → y₀e^(λT)이며 정확한 해와 일치한다. 분모 1−hλ/2=0인 경우에는 업데이트를 정의할 수 없다는 점도 확인해야 한다.
이는 R(z)=(1+z/2)/(1-z/2) 형태이며 n=T/h번 적용하면 yₙ = R(λT/n)ⁿ y₀이다. n→∞에서 로그 전개를 사용하면 n ln R(λT/n)→λT이고, 결국 정확해 y(T)=e^(λT)y₀에 수렴한다.
5. A-Stability, L-Stability and Stiff Equations
A-Stability는 복소평면에서 실수부가 음수인 모든 z를 절대안정영역에 포함한다는 뜻이다. Backward Euler와 Trapezoidal 방법은 A-stable이다. 하지만 L-Stability는 여기에 더해 z→−∞에서 R(z)→0이라는 조건까지 요구한다.
- Backward Euler:
R(z)=1/(1−z)→0이므로 L-stable. - Trapezoidal:
R(z)=(1+z/2)/(1−z/2)→−1이므로 A-stable이지만 L-stable은 아님.
Stiff 문제에서는 매우 빠르게 감소하는 모드 때문에 Explicit 방법의 시간 간격이 정확도보다 안정성 제한에 의해 매우 작아질 수 있다. 따라서 안정성 성질은 계산 효율과 직접 연결된다.
6. Further Topics — Boundary Value Problems
Lec-4_scheme.pdf의 15–16쪽에서는 Boundary Value Problem, Shooting Method, Finite Difference Method 및 삼대각행렬을 푸는 Thomas Algorithm을 소개한다. 이 내용은 현재 Lab 1의 IVP 문제와는 별도 주제이므로 다음 글에서 구체적으로 다룬다.
Lab 2 Connection — Leap-Frog Stability
LAB_2.ipynb의 Exercise 3에서는 Leap-Frog의 국소절단오차와 특성근을 직접 확인한다. T = 1에서는 h를 작게 할수록 전역오차가 줄어드는 결과가 관찰된다. 그러나 h를 고정하고 장시간 적분하면 |−h − sqrt(1+h²)| > 1인 모드가 증폭된다. 이는 고정된 구간에서 h → 0인 수렴 문제와 고정된 h에서 장시간 적분할 때의 절대 안정성 문제가 다르다는 점을 강조한다. 실제 실행 코드와 세 그래프는 앞선 Euler Schemes 글의 Lab 2 Exercise 3에 배치했다.
Lab 3 Connection — Runge-Kutta for ODE Systems
LAB_3.ipynb에서는 벡터 RK4로 강제진동계 및 결합된 스프링-질량계를 계산한다. 이들은 Linear Multistep Method를 구현한 실습이 아니라 one-step Runge–Kutta를 연립 ODE에 적용하는 실습이므로 자세한 구현과 그래프는 앞선 Taylor and Runge-Kutta Methods 글에 배치했다. 이 글에서는 반복적으로 사용되는 안정성 및 수렴차수 개념과의 연결만 정리한다.
Detailed Lecture Notes — Linear Multistep Methods, Stability, and BVPs
이 절은 Lec-2_3_scheme.pdf의 multistep 도입과 Lec-4_scheme.pdf의 Section 4–6 전체를 대응시켜 정리한다. 기존 설명에서 간략하게 지나갔던 계수의 정확한 정의, 일관성 조건의 Taylor 유도, Root Condition, Dahlquist 정리, Shooting, FDM, Thomas 알고리즘을 포함한다.
1.5 General Linear Multistep Formulation
-step linear multistep method(LMM)는 앞 단계 값과 도함수 평가값 여러 개를 결합한다. 강의는
로 정의하며
로 정규화한다.
이면 새로운
가 등장하지 않아 explicit,
이면 implicit이다. 구별해야 할 점은
는 한 단계 업데이트에서 참조하는 과거 정보의 수이며,
는 오차의 수렴차수라는 것이다.
1.6 Characteristic Polynomials and Consistency
LMM의 특성다항식은
이다. 정확해를 대입한 강의의 정규화된 local truncation error는
이다. 공통 기준점
에서 Taylor 전개하면
이므로
이다. 계수는
이다. 모든 적절한 매끄러운 해에 대해 consistency를 얻기 위한 조건은
즉,
이다.
이고
이면 강의에서 정의하는 정확도 차수
가 된다.
1.7 Adams-Bashforth Schemes
Adams–Bashforth는 explicit multistep 방법이다. 도함수
를 과거 격자에서 보간한 뒤 적분해 만든다. 강의에 제시된 대표적인 공식은 다음과 같다.
AB1 / Forward Euler
AB2
AB4
여기서
이다. 높은 차수의 방법은 이전 값이 여러 개 필요하므로
등을 RK4 같은 단일 단계 방법으로 먼저 계산할 수 있다.
1.8 Adams-Moulton Schemes
Adams–Moulton은 새 시점의
까지 포함하는 implicit 방법이다.
AM1 / Trapezoidal Rule
AM2 (order 3)
AM3 (order 4)
강의는 AB와 AM을 predictor–corrector로 묶는 PECE 절차도 제시한다: Predict, Evaluate, Correct, Evaluate. 먼저 explicit 예측값을 만들고, 그 값에서 도함수를 계산한 뒤 implicit 교정식을 평가하는 순서다.
1.9 Backward Differentiation Formulas
BDF는 새 시점의 도함수
하나만 우변에 사용하는 implicit LMM이다.
BDF1 / Backward Euler
BDF2
특히 BDF1이 Lab Handout의 Backward Euler와 동일한 공식이라는 점을 확인한다. BDF 방법은 강의의 stiffness 논의와 연결된다.
2.2 Zero-Stability: The Root Condition
일 때 한 단계에서 발생한 작은 오차가 반복 과정에서 무제한 증폭되지 않아야 한다. LMM의 동차 오차방정식은
의 근으로 설명할 수 있다. 강의의 Root Condition은 다음과 같다.
- 모든 근
가
을 만족한다.
2.
인 모든 근은 중근이 아닌 단순근이어야 한다.
왜 중근을 제한할까? 특성다항식의 중근
에 대응하는 일반해에는
과 같은 항이 포함되어 오차가 선형으로 증가할 수 있기 때문이다.
2.3 Dahlquist Equivalence and First Barrier
강의 Theorem 5.2(Dahlquist Equivalence Theorem)에 따르면, 적절한 가정의 선형 다단계법에서 consistency와 zero-stability를 함께 만족하는 것이 수렴의 필요충분조건이 된다. 일관성이 있다고 해서 안정성까지 자동으로 따라오지 않는다는 뜻이다.
강의 Theorem 5.3(Dahlquist First Barrier)은 zero-stable
-step LMM의 달성 가능한 차수에 제약을 둔다. 일반적 상한은
가 홀수이면
, 짝수이면
이며, explicit인 경우
이다. 따라서 과거 값을 많이 참조한다고 정확도를 무한히 높일 수 있는 것은 아니다.
Connecting Leap-Frog to the Root Condition
의
동차식은
이며
이다. 근
이 모두 단순하고 단위원 위에 있으므로 zero-stable이다. 하지만
에 대해 유한한
에서의
는
이므로 긴 시간 동안 parasitic mode가 증폭될 수 있다. 이 두 사실은 모순이 아니다. **Zero-stability는
의 고정 구간 분석이고, 장기 고정-step 증폭은 절대안정성 문제**이기 때문이다.
3.2 Absolute Stability and Stability Polynomials
강의는 Dahlquist test equation
을 사용한다.
라 두고 LMM에 대입하면
이다. 따라서 안정성 다항식은
이고, 주어진
에서 모든 근의 절댓값이 1보다 작으면 해당 증폭 모드가 감쇠한다. 강의의 안정성 영역은 이 근 조건으로 기술한다. 단위원 경계에서의 처리는 zero-stability 조건과 혼동하지 않아야 한다.
3.3 Deriving Three Amplification Factors
Forward Euler:
이므로
이며 실수
에서는
, 즉
가 절대안정 조건이다.
Backward Euler:
이므로
이다.
이면
로 감쇠한다.
Trapezoidal / Crank–Nicolson:
이므로
이다.
에서
이지만
일 때
이므로 강한 감쇠가 발생하지는 않는다. 기존 PNG ode_schemes_stability_comparison.png는 이 세 함수의 비교 그림이다.
4.1 Crank–Nicolson: Full Closed Form and Limit
Lab Handout Exercise 5는
이다. 업데이트를 정리하면
이고, 분모가 0이 아닌 경우
이다.
라 놓으면
이므로
이다. 따라서
를 얻는다. 이것이 Lab Handout Exercise 5의 수렴성 증명이다.
5.1 Stiff Differential Equations
강의는 서로 다른 속도로 감쇠하는 성분이 공존하여 explicit 방법의 스텝 크기가 정확도보다 안정성에 의해 심하게 제한되는 문제를 stiff라고 설명한다. Jacobian
의 고유값
가 모두 왼쪽 반평면에 있을 때, 감쇠 속도의 비율
은 stiffness의 한 지표다. explicit 적분은 가장 빠른 모드의 제약 때문에
가 필요할 수 있다. 따라서 실제 관심 대상인 느린 모드가 완만해도 매우 작은 step을 사용해야 한다.
5.2 A-Stability and L-Stability
A-stability는 안정성 영역이 왼쪽 열린 반평면 전체를 포함한다는 뜻이다. L-stability는 A-stability와 더불어
을 요구한다. 강의의 결론은:
- Forward Euler: A-stable이 아니므로 스텝 크기 제한이 있다.
Backward Euler(BDF1): A-stable이면서 L-stable이다.
- Trapezoidal: A-stable이지만
이므로 L-stable은 아니다.
- BDF2: 강의에서 L-stable 방법의 예로 제시한다. 단, 다단계 방법에서는 특정 모드 증폭을 **단일한 스칼라
하나로 표현하는 방식에 주의**해야 한다.
Dahlquist Second Barrier: 강의는 explicit LMM이 A-stable할 수 없고, A-stable한 implicit LMM은 차수가 최대 2이며, 그 한계를 달성하는 대표적 방법이 Trapezoidal Rule이라고 설명한다.
6. Boundary Value Problems — Full Lecture Coverage
여기부터는 기존 글에서 매우 짧게 소개했던 Lec-4_scheme.pdf Section 6 전체를 상세히 정리한다. BVP는 한 시각의 초기조건 대신 서로 다른 경계 위치의 조건을 지정한다.
6.1 Linear Shooting Method
2계 선형 BVP가
일 때, 두 개의 IVP를 풀어 선형결합한다.
IVP 1 — Inhomogeneous:
IVP 2 — Homogeneous:
선형성을 이용하면
이고,
를 대입하면
을 얻는다(
). 즉, 미지의 초기 기울기를 경계조건에서 결정해 BVP를 IVP로 푸는 방법이다.
6.2 Nonlinear Shooting and the Variational Equation
비선형 BVP는
이다. 미지의 초기기울기
를 매개변수로 두고
를 푼다. 경계 잔차
가 0이 되도록 Newton 반복
을 적용한다. 여기서
를 구하려고 민감도 함수
를 도입하면, 양변을
에 대해 미분한 결과
이고 초기조건은
이다. 따라서 원래 IVP와 이 variational equation을 함께 풀어
를 구할 수 있다.
6.3 Finite Difference Method: Mesh and Central Differences
구간
를
개의 간격으로 분할하여
,
로 둔다. 내부 격자점에서는 Taylor 전개로
를 얻는다. 두 식을 빼면
이고, 두 식을 더하면
이다. 이 중심차분식이 Lecture 4의 FDM 기본 도구다.
6.4 Deriving the Tridiagonal Matrix System
선형 BVP
에 중심차분을 대입하면
이다. 양변에
를 곱하고
의 계수를 모으면
를 얻는다. 여기서 하대각
, 대각
, 상대각
이며, 경계값
는 첫 행과 마지막 행의 우변으로 이동시킨다.
따라서 미지수 벡터
에 대해
인 삼중대각(tridiagonal) 선형시스템이 만들어진다. 일반적인 밀집행렬 연산보다 훨씬 효율적으로 풀 수 있다.
6.5 Neumann / Robin Conditions and Ghost Points
Dirichlet 조건처럼 함수값이 주어지는 경우와 달리
처럼 도함수 경계조건이 주어지면 가상의 점
를 도입한다.
이므로
이다. 이 값을 경계점의 중심차분식에 대입하면 가상 미지수
를 제거하면서 2차 정확도를 유지하는 경계방정식을 얻는다. Robin 조건
도 같은 원리로 처리한다.
6.6 Thomas Algorithm: Forward Elimination and Back Substitution
삼중대각 시스템을 다음과 같이 적는다.
Forward elimination: 첫 행을 정규화한다.
이후
에 대해
를 계산한다(마지막 행에서는
계산을 생략할 수 있음). 각 분모가 0이 아니어야 한다.
Back substitution: 마지막 미지수부터
로 구한다. 각 행에서 상수 횟수의 계산만 필요하므로 연산 복잡도는
이다.
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
import numpy as np
def thomas(lower, diag, upper, rhs):
"""Solve a tridiagonal system (nonzero elimination pivots assumed)."""
d = np.asarray(diag, dtype=float).copy()
b = np.asarray(rhs, dtype=float).copy()
l = np.asarray(lower, dtype=float)
u = np.asarray(upper, dtype=float)
n = len(d)
for i in range(1, n):
multiplier = l[i-1] / d[i-1]
d[i] -= multiplier * u[i-1]
b[i] -= multiplier * b[i-1]
y = np.empty(n)
y[-1] = b[-1] / d[-1]
for i in range(n-2, -1, -1):
y[i] = (b[i] - u[i] * y[i+1]) / d[i]
return y
# Independent numerical check: [2,-1,0; -1,2,-1; 0,-1,2] y = [1,0,1]
A = np.array()
y = thomas([-1., -1.], [2., 2., 2.], [-1., -1.], [1., 0., 1.])
assert np.allclose(A @ y, [1., 0., 1.])
print('Thomas check passed:', y)
이 코드는 Lecture 4 Section 6.3의 알고리즘을 수치적으로 확인하기 위한 추가 구현이다.
Complete Lecture Coverage Check
Lec-4_scheme.pdf의 Section 4: Linear Multistep, Section 5: Stability/Stiffness, Section 6: BVP/Shooting/FDM/Thomas를 모두 이 포스트에서 다뤘다. Lecture 2–3의 Adams 도입, 오차비교 표, 연립계 변환은 Post 3과 교차 연결된다. 기존 PNG 파일 경로는 삭제하거나 이름을 바꾸지 않았다.
Source-by-Source Verification — Stability and Boundary Conditions
Characteristic Polynomials: Explicit Consistency Check
k-step 방법의 특성다항식을
로 쓰면 강의 p.11의 일관성 조건은
이다. Forward Euler의 경우 ρ(ζ)=ζ−1, σ(ζ)=1이므로 각각 0과 1=1로 검증된다. Trapezoidal Rule에서는 ρ(ζ)=ζ−1, σ(ζ)=(ζ+1)/2이므로 역시 0, 1=1이 된다.
BDF2 and the Test Equation
강의 p.12의 BDF2는
이므로 테스트 방정식 y′=λy, z=hλ를 대입하면
을 얻는다. 다단계 방법의 안정성은 이 근들을 동시에 살펴야 한다. R(z) 하나로 판정하는 일단계 방법과 구분해야 한다.
Trapezoidal Rule: Amplification, A-Stability and Its Limitation
Re(z)<0이면 |1+z/2| < |1−z/2|이므로 |R(z)|<1이고, 따라서 A-stable이다. 그러나 음의 실수축 z→−∞에서 R(z)→−1이라 감쇠가 강한 모드가 진동하며 사라지지 않는다. 즉 A-stable이지만 L-stable은 아니다.
Crank–Nicolson Lab Exercise 5: Closed Form and Limit
분모가 0이 되는 n에서는 해당 암시적 한 스텝을 풀 수 없으므로 이 식은 유한한 값으로 정의되지 않는다. 충분히 큰 n에서는 분모가 0이 아니고,
따라서 n log R(λT/n) → λT이고 yₙ→y₀e^(λT)이다. 여기서 로그의 전개는 n이 충분히 커서 인수가 양수인 실수 구간에서 적용한다.
BVP Matrix: Boundary-Value Contribution Check
y''−p(x)y'−q(x)y=r(x)의 중앙차분을 쓰면 첫 내부 격자점 i=1의 계수는
이다. y₀=α를 알려진 값으로 옮기면 첫 우변은 h²r₁−ℓ₁α이다. 마지막 내부 점에서는 y_N=β를 옮기므로 마지막 우변은 h²r_(N−1)−u_(N−1)β다. 이 경계항의 부호를 확인하지 않으면 중앙차분식 자체는 맞더라도 전체 선형계가 잘못된다.
Lecture 4: Scope of Proofs
강의 p.13–14의 Dahlquist Equivalence, First Barrier, Second Barrier는 정리의 진술이 제시된 부분이며 본문에 일반적인 완전 증명이 제공되지는 않는다. 이 블로그의 특정 방법에 대한 특성다항식 대입과 root check는 추가 검산이고, 그 자체로 Dahlquist 장벽정리 전체를 증명하지는 않는다.
다단계법의 정확도를 평가할 때는 국소 절단오차뿐 아니라 Zero-Stability와 Absolute Stability를 구분해야 한다. Crank–Nicolson은 2차 정확도와 A-Stability를 얻지만, 매우 빠른 감쇠 모드를 강하게 없애는 L-Stability는 갖지 않는다.
References
- Raj Dhara, Lec-2_3_scheme, 2026-10-12, pp. 10–11.
- Raj Dhara, Lec-4_scheme, pp. 10–14.
- Raj Dhara, Numerical Method Lab: ODE Numerical Schemes & Convergence, Exercise 5.